- Токенизация экономики: как запуск стейблкоина HUMO меняет финтех-ландшафт Центральной Азии
- Архитектура стейблкоина HUMO: механика пилотного проекта для бизнеса
- Вопрос-Ответ: В чем практическое отличие стейблкоина от обычного баланса в банковском приложении?
- Инфраструктурный скачок: открытый банкинг и токенизация реальных активов
- Вопрос-Ответ: Легальна ли свободная оплата товаров децентрализованной криптовалютой?
- Венчурный ландшафт: почему экосистема оценивается в 3.9 млрд долларов
- Инвестиционные перспективы: куда пойдут новые капиталы
- Технологическая гонка: HUMO против Цифрового тенге в Казахстане
- Безопасность и комплаенс: защита от финансовых пирамид и отмывания денег
- Вопрос-Ответ: Смогут ли граждане Казахстана свободно использовать узбекистанский стейблкоин для переводов?
Токенизация экономики: как запуск стейблкоина HUMO меняет финтех-ландшафт Центральной Азии
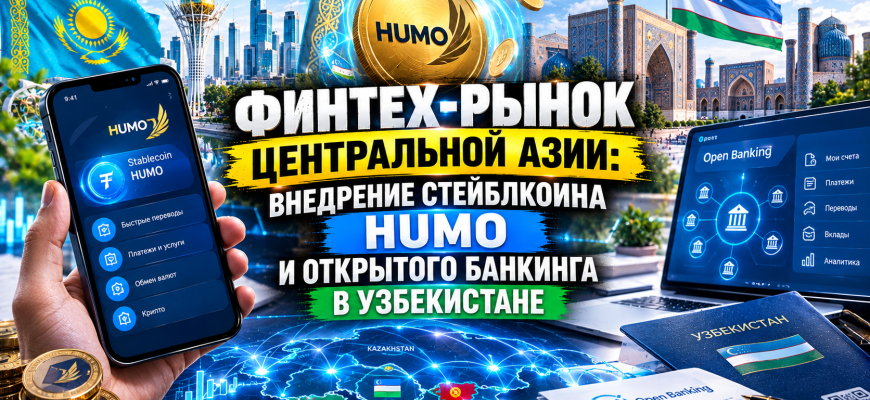
Финансовый сектор Центральной Азии переживает этап радикальной структурной трансформации. Раньше здесь доминировал классический мобильный банкинг. Теперь фокус стремительно смещается к децентрализованным технологиям. Несомненно, традиционный розничный бизнес региона продолжает адаптироваться к привычным QR-кодам. Однако Узбекистан совершает мощный переход к государственным блокчейн-решениям. В частности, национальная платежная система запустила масштабный пилотный проект. Он предполагает прямое использование стейблкоина HUMO для оплаты реальных товаров. Безусловно, эта беспрецедентная инициатива является частью глобальной государственной стратегии. Власти активно занимаются цифровизацией всей национальной экономики. Помимо этого, они внедряют мировые стандарты открытого банкинга. Также создается полноценная инфраструктура для управления токенизированными активами. Следовательно, страна планомерно формирует передовую нормативную базу. Это гарантированно позволит привлечь масштабные иностранные инвестиции. В результате республика закрепит за собой статус ведущего технологического хаба макрорегиона.
Ключевой факт: Целевая государственная программа развития цифровой экономики ставит крайне высокую планку. Власти планируют привлечь 1 миллиард долларов прямых венчурных инвестиций. Это касается исключительно финтех-сектора до 2030 года. Базой для этого амбициозного скачка служит текущий показатель безналичных расчетов. Безусловно, он уже превысил отметку в 70 процентов от общего объема транзакций.
Архитектура стейблкоина HUMO: механика пилотного проекта для бизнеса
Внедрение национального стейблкоина кардинально отличается от стихийной интеграции популярных криптовалют. Во-первых, проект реализуется в условиях строгой регуляторной песочницы. Во-вторых, профильные финансовые ведомства осуществляют непрерывный контроль. На начальном этапе к инновационной системе подключились более 20 независимых предпринимателей. Они представляют сектор розничной торговли и бытовых услуг. Механика расчетов базируется на жесткой привязке цифрового актива. То есть, один токен HUMO всегда строго равен одному узбекскому суму. Это обеспечивается стопроцентным резервированием фиатных средств. Эти деньги надежно хранятся на специальных банковских счетах.
Подобная архитектура полностью исключает резкую курсовую волатильность. Как известно, она присуща классическим криптоактивам вроде Bitcoin. Следовательно, предприниматели получают уникальный и стабильный финансовый инструмент. Он совмещает невероятную скорость передачи данных в блокчейн-сетях. При этом сохраняется абсолютная финансовая стабильность государственного фиата. Более того, использование токенизированных расчетов радикально снижает транзакционные издержки бизнеса. Компании просто минуют длинные цепочки традиционного банковского эквайринга. Вдобавок исключается зависимость от неповоротливых клиринговых центров.
Вопрос-Ответ: В чем практическое отличие стейблкоина от обычного баланса в банковском приложении?
Основное отличие заключается в использовании децентрализованного распределенного реестра (блокчейна). Банковский счет опирается на закрытую базу данных одного коммерческого банка. Электронные деньги представляют собой лишь уязвимую цифровую запись. Она полностью зависит от центральных серверов конкретного эмитента. Напротив, стейблкоин HUMO функционирует на базе умных смарт-контрактов. Поэтому система позволяет автоматически программировать любые транзакции. В результате обеспечивается мгновенный клиринг между разными финансовыми учреждениями. Все процессы происходят без участия дорогостоящих посредников. Кроме того, система позволяет осуществлять микроплатежи с околонулевой комиссией.
Инфраструктурный скачок: открытый банкинг и токенизация реальных активов
Пилотный запуск цифрового сума выступает лишь видимой вершиной айсберга. В стране происходят масштабные макроэкономические изменения. В частности, Центральный банк разрабатывает стандарты открытого банкинга (Open Banking). Ему активно помогает Национальное агентство перспективных проектов (НАПП). Данная концепция законодательно обязывает все классические банки делиться данными. Они должны предоставлять сторонним лицензированным финтех-разработчикам безопасный доступ. Это делается исключительно через открытые интерфейсы программирования приложений (API).
Демонополизация финансового рынка
Открытые API позволяют независимым стартапам создавать удобные агрегаторы счетов. Также они разрабатывают приложения для автоматизированного инвестирования. Помимо этого, появляются сервисы альтернативного кредитного скоринга. Примечательно, что эти стартапы не являются классическими банками. Таким образом, конкуренция стремительно смещается от простого владения капиталом. Теперь побеждает лучший и самый быстрый пользовательский опыт.
Развитие крипто-песочниц для корпораций
Формирование нормативной базы помогает бизнесу активно привлекать оборотный капитал. Компании больше не зависят только от классических бумажных акций. Они могут привлекать деньги путем эмиссии цифровых токенов. Безусловно, такие токены жестко обеспечиваются реальным имуществом. В качестве надежного залога выступают драгоценные металлы или коммерческая недвижимость.
Следовательно, инфраструктура токенизации создает беспрецедентные финансовые возможности. Это особенно актуально для корпоративного сектора и малого бизнеса. Предприятия получают полностью легальный инструмент для привлечения ликвидности. Они напрямую работают с розничными инвесторами. Таким образом, бизнес минует сложную и дорогую процедуру традиционного IPO.
Вопрос-Ответ: Легальна ли свободная оплата товаров децентрализованной криптовалютой?
Нет, использование децентрализованных криптовалют в качестве средства платежа строго запрещено. Закон не позволяет оплачивать реальные товары стейблкоинами USDT или Bitcoin. Однако проект HUMO имеет полностью легальный платежный статус. Это объясняется его централизованной природой внутри национальной платежной системы. Более того, государство имеет полный доступ к аудиту смарт-контрактов. Регулятор требует от всех участников эксперимента безукоризненного соблюдения процедур идентификации. Это крайне необходимо для успешного противодействия отмыванию криминальных доходов.
Венчурный ландшафт: почему экосистема оценивается в 3.9 млрд долларов
Институциональные изменения и прозрачные правила игры быстро дают плоды. Беспрецедентная государственная поддержка IT-сектора конвертируется в измеримые показатели. Например, текущая стоимость стартап-экосистемы оценивается в 3.9 миллиарда долларов США. Такую внушительную цифру приводят ведущие международные аналитики. Сегодня на локальном рынке официально зарегистрировано более 750 технологических стартапов. Они успешно функционируют и привлекают иностранный капитал. Значительная часть команд специализируется именно на финансовых технологиях. Кроме того, активно развивается электронная коммерция и корпоративное программное обеспечение.
Ключевым драйвером роста выступает создание специализированных экономических зон. Несомненно, главным флагманом в этой сфере является IT Park. Резиденты технопарков получают огромные налоговые льготы. В частности, они полностью освобождаются от всех корпоративных налогов. Также предусмотрено значительное снижение ставки подоходного налога для сотрудников. Она составляет всего 7.5 процентов. Подобный ультра-мягкий фискальный климат стимулирует стремительное развитие локальных команд. Вдобавок он провоцирует активную релокацию зарубежных IT-специалистов. Это способствует быстрому обмену ценными компетенциями. В результате происходит мощный приток свежего капитала и трансфер блокчейн-технологий.
Инвестиционные перспективы: куда пойдут новые капиталы
Стратегия привлечения одного миллиарда долларов требует создания прозрачных инвестиционных шлюзов. Иностранные фонды внимательно изучают нормативную базу перед входом на рынок. Поэтому НАПП фокусируется на легализации краудфандинговых платформ и токенизации бизнеса. Очевидно, что первыми получателями крупных инвестиций станут финтех-стартапы. Они занимаются разработкой платежных шлюзов для электронной коммерции. Кроме того, огромный потенциал скрыт в секторе исламского банкинга. Токенизация активов позволяет создавать уникальные финансовые продукты. Безусловно, они полностью соответствуют строгим нормам шариата. В результате, это открывает доступ к капиталам инвесторов из стран Ближнего Востока. Следовательно, тестирование стейблкоина HUMO выступает лишь первым важным шагом. Это своеобразный зеленый свет для глобального рынка.
Технологическая гонка: HUMO против Цифрового тенге в Казахстане
Активные цифровые действия Узбекистана разворачиваются на фоне жесткой конкуренции. Страны активно борются за статус главного финансового хаба макрорегиона. Традиционным безоговорочным лидером в данной сфере выступает Казахстан. Эта республика значительно раньше начала глубокие институциональные реформы.
Казахстан уже успешно реализует проект Цифрового тенге (CBDC). Это полноценная национальная цифровая валюта центрального банка. В отличие от стейблкоина частной платежной системы, CBDC является прямой эмиссией. Цифровой тенге уже глубоко интегрирован в работу ведущих розничных банков. Он активно используется для прозрачного целевого финансирования государственных программ. Это полностью исключает любые скрытые коррупционные риски. Помимо этого, на базе Международного финансового центра «Астана» функционируют легальные криптобиржи. Они обеспечивают прозрачные шлюзы для конвертации фиатных средств. Подробный экспертный анализ того, как строго регулируется деятельность криптовалютных бирж в Казахстане, доступен специалистам. Он демонстрирует высочайший уровень защиты прав розничных инвесторов.
| Параметр сравнения | Узбекистан (Стейблкоин HUMO) | Казахстан (Цифровой тенге CBDC) |
|---|---|---|
| Эмитент актива | Национальная платежная система. | Национальный Банк Республики Казахстан. |
| Основная текущая цель | Снижение комиссий для ритейла; тесты смарт-контрактов. | Целевое государственное расходование; трансграничные переводы. |
| Регуляторная база крипторынка | Регуляторная песочница НАПП; лицензирование крипто-магазинов. | Специальный правовой режим МФЦА; интеграция бирж с БВУ. |
Безопасность и комплаенс: защита от финансовых пирамид и отмывания денег
Внедрение токенизированных активов неизбежно влечет за собой новые риски. Анонимность классических блокчейн-сетей часто привлекает организаторов финансовых пирамид. Поэтому внедрение цифровых валют сопровождается крайне жесткими процедурами. И в Казахстане, и в Узбекистане внедряются строгие правила противодействия легализации доходов.
Использование государственных стейблкоинов позволяет регуляторам отслеживать путь каждого токена. Они видят всю цепочку с момента эмиссии до финального получателя. Это делает абсолютно невозможным отмывание средств через подставные счета. Обычный фиатный перевод можно запутать через десятки счетов дропперов. Однако блокчейн навсегда сохраняет неизменный цифровой след. Следовательно, пользователям стоит внимательно изучать официальные регламенты банков. Детальная информация о том, по каким причинам банки блокируют счета за подозрительные P2P-переводы, наглядно демонстрирует работу алгоритмов комплаенса. Они эффективно выявляют теневые потоки даже в классическом розничном банкинге. Безусловно, в смарт-контрактах стейблкоина HUMO подобные блокировки осуществляются полностью автоматически. Это происходит при мгновенном срабатывании заранее прописанных риск-триггеров.
Вопрос-Ответ: Смогут ли граждане Казахстана свободно использовать узбекистанский стейблкоин для переводов?
На текущем этапе пилотного тестирования доступ к платформе HUMO сильно ограничен. Им могут пользоваться исключительно верифицированные резиденты Республики Узбекистан. Однако в долгосрочной перспективе планируется тесная интеграция регуляторных баз двух стран. Использование национальных стейблкоинов и цифровых валют позволит создать единую систему. В результате это приведет к полному устранению огромных банковских комиссий за международные переводы. Кроме того, произойдет постепенный отказ от использования медленной системы SWIFT. Следовательно, это кардинально упростит ведение совместного торгового бизнеса в макрорегионе.
Источники правовой и финансовой информации: данные официального портала Национального агентства перспективных проектов Республики Узбекистан (НАПП). Данные актуальны на сентябрь 2026 года. Материал носит информационно-публицистический характер. Мнение редакции может не совпадать с позицией автора материала.