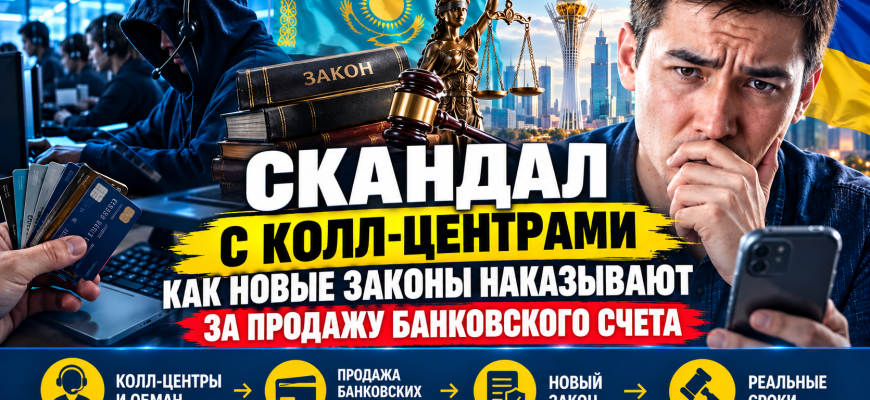
- Конец эпохи теневого транзита: как скандал с колл-центрами привел к жестким срокам за продажу банковских карт
- Анатомия киберпреступности: роль подставных счетов в схемах обмана
- Вопрос-Ответ: Кто такие «дропы» простыми словами?
- Детальный разбор новых санкций: что меняет законопроект № 16013 в Украине
- Проекция на Среднюю Азию: как в Казахстане борются с продажей счетов
- Вопрос-Ответ: Какое наказание за передачу карты грозит гражданам Казахстана?
- Механика вербовки: практические сценарии обмана в сети
- Алгоритмы контроля: как системы финмониторинга вычисляют подозрительную активность
- Вопрос-Ответ: Может ли автоматизированная система заблокировать легального фрилансера?
- Превентивная безопасность: инструкция по защите личных данных
Конец эпохи теневого транзита: как скандал с колл-центрами привел к жестким срокам за продажу банковских карт
Глобальная финансовая система делает радикальный шаг в сторону полной прозрачности, реагируя на беспрецедентные масштабы киберпреступности. Отправной точкой для масштабных законодательных изменений стал громкий коррупционный скандал в Украине. Журналистские расследования вскрыли факты покровительства со стороны высокопоставленных сотрудников Генеральной прокуратуры огромной сети мошеннических колл-центров. Данные структуры ежедневно выманивали миллионы долларов у граждан соседних государств. Следствием огромного общественного резонанса стало принятие в первом чтении законопроекта № 16013, который жестко криминализирует передачу банковских карт и реквизитов счетов третьим лицам. Правоохранительные органы наконец получают реальный инструмент для ликвидации базовой инфраструктуры киберпреступников — сетей так называемых «дропов».
Ключевой факт: Новая редакция уголовного законодательства в Украине предусматривает суровое наказание не только за профессиональную торговлю чужими финансовыми данными, но и за сознательную передачу личного счета для проведения сомнительных транзакций.
Анатомия киберпреступности: роль подставных счетов в схемах обмана
Схемы телефонного мошенничества, создание фишинговых сайтов и незаконный оборот средств требуют надежных и быстрых каналов легализации денег. Преступники никогда не используют собственные счета для получения похищенных активов. Вместо этого они выстраивают длинные запутанные цепочки из промежуточных реквизитов, чтобы максимально усложнить работу следствия. Процесс легализации доходов включает множество этапов дробления сумм и их мгновенного перемещения между банками разных стран.
Вопрос-Ответ: Кто такие «дропы» простыми словами?
Дроп — это человек, предоставляющий свои банковские реквизиты злоумышленникам за денежное вознаграждение. Владелец счета добровольно передает физическую карту, пароль или доступ от онлайн-банкинга своему куратору. После передачи контроля через этот профиль начинают проходить сотни транзакций от обманутых жертв. Впоследствии аккумулированные средства быстро конвертируются в криптовалюту или обналичиваются через терминалы. Блокируя возможность безнаказанной аренды счетов, правоохранители разрушают саму логистику теневой экономики.
Детальный разбор новых санкций: что меняет законопроект № 16013 в Украине
До принятия целевых поправок следственным органам было сложно привлечь номинального владельца карты к уголовной ответственности. Зачастую такие люди заявляли, что потеряли пластик или случайно сообщили пароль посторонним лицам. Законопроект № 16013 закрывает эту правовую лазейку, расширяя действующие статьи и добавляя специальную норму прямого действия. Законодатель четко дифференцировал наказание в зависимости от тяжести содеянного.
| Вид правонарушения | Предусмотренная ответственность |
|---|---|
| Передача собственной карты или доступов к личному счету | Крупный административный штраф. |
| Приобретение, хранение или продажа чужих платежных инструментов | Ограничение свободы на 2-5 лет; лишение свободы на 2-6 лет. |
| Повторное нарушение или действия в составе организованной группы | Лишение свободы на срок от 5 до 8 лет. |
Кроме того, закон предусматривает жесткие меры в отношении юридических лиц. Если махинации с корпоративными счетами проводит уполномоченный сотрудник компании, предприятие несет полную солидарную ответственность за причиненный ущерб.
Проекция на Среднюю Азию: как в Казахстане борются с продажей счетов
Проблема теневого транзита носит ярко выраженный трансграничный характер. Средства, похищенные украинскими колл-центрами, зачастую принадлежат гражданам Казахстана и других стран Центральной Азии. Следовательно, финансовые регуляторы Республики Казахстан предпринимают собственные беспрецедентные шаги по ликвидации дроп-сетей на своей территории. Позиция надзорных органов однозначна — передача доступа к счету является прямым соучастием в легализации преступных доходов.
Официальные данные, регулярно публикуемые Агентством по финансовому мониторингу РК, показывают, что ведомство успешно ликвидирует десятки крупных транзитных сетей ежегодно. Национальные алгоритмы безопасности синхронизированы с международными требованиями. В рамках борьбы с отмыванием денег казахстанские банки массово блокируют подозрительные счета, а правоохранители возбуждают уголовные дела по фактам мошенничества и пособничества преступным группам. Аналитика подобных кейсов и подробная информация о методах выявления подставных лиц регулярно обновляется на профильных порталах, специализирующихся на финансовой безопасности.
Вопрос-Ответ: Какое наказание за передачу карты грозит гражданам Казахстана?
Передача банковских реквизитов третьим лицам может квалифицироваться как пособничество в мошенничестве или легализации преступных доходов, что влечет лишение свободы на срок до нескольких лет, а также обязанность возместить весь нанесенный потерпевшим ущерб. Судебная практика в Казахстане показывает, что номинальных владельцев счетов обязывают возвращать похищенные средства через гражданские иски, даже если они получили за аренду карты минимальное вознаграждение. Банальное незнание закона суд не признает смягчающим обстоятельством.
Механика вербовки: практические сценарии обмана в сети
Организаторы теневых схем искусно маскируют предложения об аренде профилей под легальный заработок или перспективное деловое партнерство. Они используют манипуляции, чтобы усыпить бдительность граждан. Важно знать типичные сценарии, с которыми пользователи ежедневно сталкиваются в социальных сетях.
Пользователю предлагают высокооплачиваемую дистанционную работу в IT-сфере. Задача заключается в открытии нового счета и передаче данных «работодателю» якобы для тестирования скорости межбанковских переводов. После передачи реквизитов аккаунт используется для массированного транзита украденных денег.
Жертву активно убеждают сдать личный кабинет в аренду для торговли цифровыми активами на криптобиржах. Основной аргумент мошенников звучит предельно убедительно — профессиональным трейдерам якобы требуются огромные лимиты. В результате на счет поступают фиатные деньги от обманутых людей, которые моментально конвертируются в криптовалюту.
Злоумышленник просит одолжить номер карты для получения крупного перевода, обосновывая такую просьбу внезапной блокировкой своих личных счетов. Как только деньги поступают, доверчивый человек послушно переводит их на указанный неизвестный номер, невольно становясь полноправным соучастником мошенничества.
Алгоритмы контроля: как системы финмониторинга вычисляют подозрительную активность
Современные банки давно отказались от ручной проверки каждой клиентской транзакции. За финансовыми потоками круглосуточно наблюдает сложный комплекс автоматизированных систем, работающий по стандартам AML (Anti-Money Laundering). Подобные передовые алгоритмы способны вычислить нетипичное поведение клиента буквально за доли секунды. Подробно о том, как работают процедуры надлежащей проверки клиентов, можно узнать из специализированных обзоров.
Система немедленно активирует защитные протоколы блокировки при совпадении целого ряда риск-индикаторов:
- — внезапное появление десятков мелких переводов на счету, который ранее не отличался высокой активностью;
- — резкая нетипичная смена IP-адреса и идентификатора устройства, с которого происходит вход в приложение;
- — мгновенный вывод поступивших средств через сеть банкоматов в ночное время суток;
- — транзакции, связанные с лицами, которые ранее фигурировали в базах правоохранительных органов.
В результате срабатывания триггеров финансовое учреждение превентивно замораживает активы до полного выяснения обстоятельств. Владельцу счета направляется официальный запрос на предоставление документов, подтверждающих легальный источник происхождения средств.
Вопрос-Ответ: Может ли автоматизированная система заблокировать легального фрилансера?
Случаи ошибочной блокировки счетов бизнеса случаются, однако ограничения снимаются в течение нескольких часов после предоставления подтверждающих документов. Главное отличие честного предпринимателя от подставного лица заключается в способности документально обосновать экономический смысл каждой проведенной транзакции (чеки, договоры, акты выполненных работ). Соответственно, если клиент игнорирует запрос службы безопасности, банк немедленно разрывает договор обслуживания.
Превентивная безопасность: инструкция по защите личных данных
Повсеместное ужесточение законодательства кардинально меняет базовые правила взаимодействия граждан с финансовыми учреждениями. Беспечность или желание быстрого заработка теперь могут привести на скамью подсудимых. Таким образом, чтобы случайно не стать фигурантом уголовного дела, специалисты настоятельно рекомендуют придерживаться строгих ограничений.
Категорически запрещено оформлять платежные инструменты на свое имя по просьбе любых третьих лиц, включая родственников. Нельзя сообщать уникальные коды из SMS-сообщений под предлогом проведения системной верификации. Сотрудники правоохранительных органов постоянно напоминают, что государственные структуры никогда не требуют предоставить данные счетов по телефону.
Кроме того, если пластиковый носитель утерян, необходимо незамедлительно сообщить об этом в службу поддержки банка для моментальной блокировки. Такое действие юридически снимет с владельца ответственность за возможные нелегальные операции. Наконец, следует избегать сетевых вакансий с предельно размытыми обязанностями, где от кандидата требуется использование личных счетов для транзита чужих денег.
Данные актуальны на сентябрь 2026 года. Материал носит информационно-публицистический характер. Мнение редакции может не совпадать с позицией автора материала.