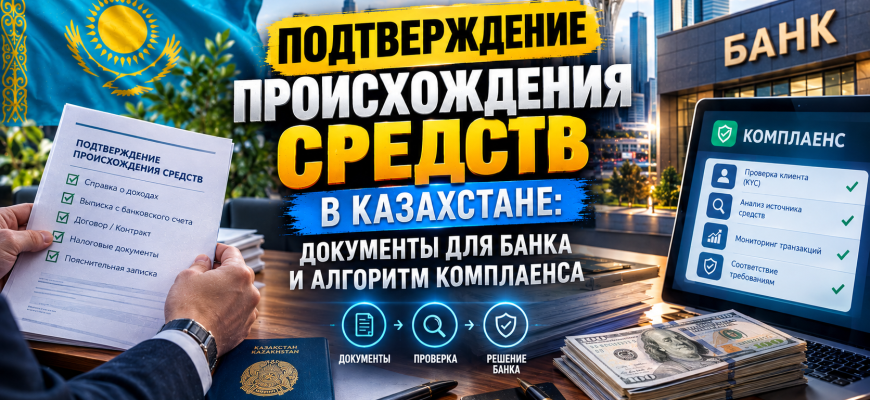
Банки Казахстана запрашивают подтверждение источника средств при операциях от 1 000 долларов, если ранее подтвержденная сумма исчерпана. Для нерезидентов порог выше: покупка валюты свыше 50 000 долларов требует объяснения источника. Антифрод-центр может приостановить операции на срок до 5 рабочих дней для проверки. Разбираем, какие документы принимает служба комплаенса, как их оформить и что делать, если банк отказал в разблокировке.
Блок-диагностика: какие операции вызывают вопросы у финмониторинга
Автоматизированные системы финансового мониторинга в банках второго уровня анализируют каждую транзакцию. Закон РК «О противодействии легализации (отмыванию) доходов» обязывает банки выявлять подозрительные операции. Триггером служит не только крупная сумма, но и нетипичное поведение клиента.
С 14 марта 2025 года Национальный банк расширил перечень операций, попадающих в «серую зону». Физлица обязаны объяснять переводы от 10 000 долларов, а покупку валюты отслеживают уже с 1 000 долларов. Банки запрашивают подтверждение источника средств при операциях от 1 000 долларов в эквиваленте, если ранее подтвержденная сумма исчерпана или превышены установленные лимиты.
Ключевой триггер. Дробление платежей — когда человек отправляет деньги несколькими частями, чтобы обойти контроль, — автоматически привлекает внимание финмониторинга. Система видит серию переводов одному получателю и блокирует счет до выяснения.
Вопрос-Ответ: От какой суммы банк обязан запросить документы?
Банк запрашивает подтверждение источника средств при операции от 1 000 долларов в эквиваленте, если ранее подтвержденная сумма исчерпана. Для переводов от 10 000 долларов требуется письменное объяснение экономического смысла операции. Для нерезидентов порог выше: при покупке безналичной иностранной валюты за тенге на сумму свыше 50 000 долларов в день банк обязан провести мониторинг.
Блок доказательств: документы для подтверждения легальности средств
Банки принимают широкий спектр документов, подтверждающих легальность происхождения средств. Главное требование — документально связать поступление денег с конкретным легальным событием. FinMonitor.KZ разбирает основные категории источников дохода и соответствующие им документы.
| Источник дохода | Документы |
|---|---|
| Заработная плата | Справка о заработной плате с места работы (заверенная работодателем); справка о пенсионных отчислениях; выписка со счета, на который поступала зарплата |
| Продажа имущества | Договор купли-продажи; платежное поручение или выписка со счета, подтверждающая оплату от покупателя |
| Дарение | Договор дарения (нотариально заверенный, если требуется); документы, подтверждающие источник средств у дарителя |
| Работа по ГПХ | Договор ГПХ; акт выполненных работ; инвойс; налоговая отчетность |
| Инвестиционный доход | Выписка по брокерскому счету; выписка по вкладу/депозиту; документы, подтверждающие первоисточник средств |
| Возврат долга | Расписка (даже написанная от руки); договор займа (при наличии) |
| Продажа на маркетплейсе | Скриншот объявления (OLX, Kolesa.kz); переписка с покупателем; акт приема-передачи |
Вопрос-Ответ: Подходят ли скриншоты переписок для службы безопасности банка?
Да, качественные скриншоты принимаются, если видны предмет обсуждения, дата, сумма и реквизиты, совпадающие с транзакцией. Если человек продал телефон через OLX или автомобиль через Kolesa.kz, банку предоставляется скриншот объявления, переписка с покупателем в WhatsApp и акт приема-передачи. Главное — чтобы цифры и даты совпадали с банковской выпиской.
Как подтвердить доход от криптовалюты
Доход от операций с цифровыми активами облагается налогом по ставке 10% (ИПН). Налоговый кодекс РК требует отражать такие доходы в декларации 270.00. Казахстанцы, торговавшие криптовалютой в 2025 году с прибылью, обязаны сдать декларацию до 15 сентября 2026 года и уплатить налог до 25 сентября. Для подтверждения легальности средств от криптовалюты банку предоставляется выгрузка полной истории ордеров с платформы, где суммы, время и имена контрагентов совпадают с банковской выпиской. Дополнительно необходимо иметь документы, подтверждающие стоимость приобретения активов.
Ограничение. Банки принимают документы только от лицензированных криптобирж, зарегистрированных в МФЦА. Скриншоты с неофициальных платформ или P2P-обменников без лицензии не являются доказательством легальности.
Блок действий: алгоритм прохождения комплаенса
Скорость и корректность действий в первые сутки напрямую влияют на итоговое решение комплаенс-офицера. Придерживайтесь проверенного алгоритма.
Посетите отделение банка и запросите письменный перечень транзакций, вызвавших подозрения. Менеджер обязан предоставить форму для объяснительной записки и список требуемых документов.
Документ составляется на имя руководителя филиала. Опишите экономический смысл операций без лишних эмоций. Пример: «Средства получены от продажи личного имущества (ноутбука) на платформе объявлений».
Документы, чеки и распечатки передаются сотруднику банка под подпись либо загружаются через защищенный чат мобильного приложения, если банк поддерживает дистанционный формат.
Антифрод-центр может приостановить операции на срок до 5 рабочих дней для проверки. Срок рассмотрения документов комплаенс-службой зависит от сложности операции и может достигать месяца.
Вопрос-Ответ: Сколько времени банк рассматривает документы?
Антифрод-центр может приостановить операции на срок до 5 рабочих дней для проверки их законности. Этот срок был увеличен с 3 до 5 дней в августе 2025 года. Срок рассмотрения документов комплаенс-службой банка зависит от сложности операции и может достигать месяца. Если подозрения не подтверждаются, счет разблокируется, и клиент может пользоваться средствами.
Блок-ограничение: фатальные ошибки при проверке
В попытках быстро разблокировать счет клиенты совершают действия, приводящие к необратимым последствиям. Банковский комплаенс обладает инструментами перекрестной проверки. Попытка обмануть систему расценивается как подтверждение криминального характера транзакций.
- — подделка фискальных чеков, договоров или создание фиктивных переписок (служба безопасности выявляет использование графических редакторов);
- — агрессивное поведение и угрозы подать в суд до предоставления запрошенных документов;
- — полное игнорирование официального запроса банка в надежде, что блокировка снимется автоматически;
- — дробление платежей на мелкие суммы для обхода порога контроля (система распознает это как схему smurfing);
- — попытки немедленно перевести зависшие средства на карты третьих лиц через альтернативные каналы.
Блок нерешенных вопросов: что делать при отказе банка
Иногда предоставленных доказательств недостаточно. Если банк принимает решение о прекращении деловых отношений, клиент получает уведомление об одностороннем расторжении договора комплексного банковского обслуживания. Это не означает конфискацию средств — банк не имеет права присваивать деньги без решения суда.
При отказе в разблокировке клиент вправе обратиться в Агентство по регулированию и развитию финансового рынка (АРРФР). Жалоба подается онлайн через официальный сайт или письменно. АРРФР рассматривает обращения в течение 15 рабочих дней. При несогласии с решением регулятора спор решается в суде.
Вопрос-Ответ: Попадаю ли я в черный список дропперов после отказа в обслуживании?
Да, данные профиля могут быть занесены во внутренний черный список банка и переданы в единую базу. В 2025 году в Казахстане впервые сформированы серый и черный списки дропперов — лиц, чьи счета использовались в мошеннических схемах. По данным АРРФР, порядка 13 600 лиц находятся в «серых» списках. Человек находится в сером списке на период проверки, если подтверждается — заносится в черный список. После расторжения договора открытие счетов в других банках страны существенно осложняется.
О том, как распознать финансовую пирамиду, читайте в материале FinMonitor.KZ о пирамиде «Автолюкс». Другие материалы о мошенничестве и финансовой безопасности ищите в рубрике FinMonitor.KZ.
Данные актуальны на сентябрь 2026 года. Материал носит информационно-публицистический характер. Мнение редакции может не совпадать с позицией автора материала.
Официальные источники:
Национальный банк Республики Казахстан · Агентство по финансовому мониторингу РК · Закон РК «О противодействии легализации (отмыванию) доходов» · Агентство по регулированию и развитию финансового рынка РК