- Казахстан отменил пять ограничений для иностранных клиентов банков: что изменилось на самом деле
- Как появились ограничения и почему их убрали
- Пять изменений: что именно убрали
- Было — стало: что поменялось, а что осталось
- «Не смягчение, а смена подхода»: почему формулировка важна
- Меняет ли постановление список документов для открытия счета?
- Срок карт: что банки будут делать на практике
- Будут ли банки автоматически выдавать карты на 3-5 лет?
- Сценарии: для кого изменения значимы, для кого — формальность
- e-Residency: что закреплено отдельно
- Чем ИИН e-Residency отличается от ИИН, полученного в ЦОН?
- Что осталось без изменений
- Нужно ли уведомлять налоговую об открытии счета в Казахстане?
- Что подготовить перед обращением в банк
- Можно ли открыть счет в Казахстане полностью онлайн?
- Денежные переводы: что нового
- Итог: что значат новые правила на практике
Казахстан отменил пять ограничений для иностранных клиентов банков: что изменилось на самом деле
С 22 сентября 2026 года в Казахстане действуют новые банковские правила для нерезидентов. Постановление Агентства по регулированию и развитию финансового рынка (АРРФР) №126 от 7 сентября 2026 года убрало автоматический маркер «высокий риск» для иностранцев без вида на жительство, отменило обязательный расширенный опросник, ежемесячную биометрическую проверку и ограничение срока действия карты в 12 месяцев. На бумаге выглядит как послабление, но регулятор в официальном разъяснении настаивает: речь идет не о смягчении контроля, а о переходе от формальных критериев к риск-ориентированному подходу. Разница не терминологическая, а практическая: от нее зависит, с чем иностранец придет в банк и что от него потребуют.
Кратко: нерезидентов без ВНЖ перестали автоматически относить к клиентам высокого риска. Убрали обязательный опросник, ежемесячную биометрию и лимит карты в 12 месяцев. Но банки по-прежнему проводят KYC, биометрию при открытии счета и могут запросить любые документы по внутренним процедурам. Срок карты теперь определяет сам банк, а не регулятор.
Как появились ограничения и почему их убрали
В июле 2025 года в правилах внутреннего контроля банков Казахстана появился пункт, который автоматически причислял всех нерезидентов без вида на жительство или разрешения на постоянное проживание к категории клиентов с повышенным уровнем риска. Основанием для повышения риска стал сам по себе статус — паспорт иностранца, а не характер операций или профиль клиента.
Это значило на практике следующее: банк не мог дистанционно выпустить или перевыпустить платежную карту такому клиенту; требовалась обязательная двухфакторная идентификация с биометрией; последующее подтверждение биометрической аутентификации проводилось не реже одного раза в месяц; нерезиденту нельзя было выпустить более одной карты; срок действия карты ограничивался 12 календарными месяцами. Кроме того, банк был обязан проверить обоснованность нахождения иностранца в Казахстане и проанализировать заполненный опросник, в котором указывались цель пребывания, профессиональная деятельность, источник финансирования, планируемые международные переводы, наличие счетов в других банках и даже IMEI устройства.
Постановление АРРФР №126 от 7 сентября 2026 года, размещенное на сайте агентства 18 сентября, отменяет эти положения. Точная дата вступления в силу зависит от даты первого официального опубликования: по данным правовых баз, документ вводится в действие с 22 сентября 2026 года. АРРФР в разъяснении от 21 сентября прямо указывает: принятые изменения не предусматривают смягчения требований в сфере противодействия отмыванию денег и финансированию терроризма. Поправки направлены на переход от формальных критериев к оценке фактического уровня риска конкретного клиента.
Пять изменений: что именно убрали
1. Автоматический маркер «высокий риск» отменен
Нерезидент без ВНЖ больше не попадает в категорию повышенного риска автоматически. Риск оценивается индивидуально: банк учитывает операции, цели использования счета, активность и характер деловых отношений. Если банк выявит признаки повышенного риска, он применит усиленные меры проверки и мониторинг операций.
2. Обязательный опросник для нерезидентов убран
Банк больше не обязан по требованию регулятора собирать расширенные сведения о цели пребывания, профессии, источнике средств, планируемых переводах и IMEI устройства. Но банк вправе запросить дополнительные документы и информацию, если это предусмотрено его внутренними процедурами.
3. Ежемесячная биометрия отменена
Требование повторной биометрической проверки не реже одного раза в месяц для клиентов с высоким риском исключено из правил. Периодичность биометрической аутентификации теперь определяет сам банк согласно внутренним правилам. Биометрия при открытии счета остается обязательной для всех.
4. Ограничение карты 12 месяцами снято
Регулятор больше не устанавливает максимальный срок действия карты для нерезидента. Срок определяет банк-эмитент. Но это не означает, что каждый банк автоматически начнет выдавать карты на 3 или 5 лет: конкретные условия устанавливает сам банк на основании своих внутренних правил.
5. Дистанционное открытие счета по доверенности — с условием
Счет можно открыть через представителя по доверенности, но до проведения любых приходных или расходных операций клиент обязан лично пройти биометрическую аутентификацию. Запись видеоконференции или изображение клиента банк хранит не менее пяти лет после прекращения отношений.
Было — стало: что поменялось, а что осталось
| Параметр | До новых правил | С новыми правилами |
|---|---|---|
| Уровень риска нерезидента без ВНЖ | Автоматически «высокий» | Оценивается индивидуально банком |
| Обязательный опросник | Требовался: цель, профессия, источник средств, переводы, IMEI | Убран из правил. Банк может запросить данные по внутренним процедурам |
| Биометрия после открытия | Ежемесячно для клиентов высокого риска | Периодичность определяет банк. При открытии — обязательна для всех |
| Срок действия карты | Не более 12 месяцев | Определяет банк-эмитент |
| Количество карт | Не более одной для высокого риска | Ограничение сохраняется, если банк присвоит этот уровень |
| KYC и идентификация | Обязательны | Обязательны — без изменений |
| Биометрия при открытии счета | Обязательна | Обязательна — без изменений |
| Дистанционный выпуск карты | Запрещен для высокого риска | Доступен, если банк не присвоил высокий риск |
«Не смягчение, а смена подхода»: почему формулировка важна
АРРФР в разъяснении, опубликованном 21 сентября, прямо противопоставило свою позицию тому, как СМИ описали изменения. Ряд изданий сообщил об «упрощении» и «смягчении» правил для иностранцев. Регулятор уточнил: принятые изменения не предусматривают смягчения требований в сфере противодействия отмыванию доходов, финансированию терроризма и распространению оружия массового уничтожения.
Практическое различие состоит в основании проверки. Раньше банк применял усиленные меры к любому нерезиденту без ВНЖ по умолчанию — потому что так требовал регулятор. Теперь банк сам оценивает клиента: его операции, цели счета, активность, характер деловых отношений. Если оснований для повышенного риска нет — процедуры стандартные. Если банк выявляет признаки риска — усиленные меры применяются в полном объеме, включая мониторинг операций и запрос расширенного пакета документов.
Главное следствие: для иностранца с прозрачным профилем и понятным источником средств открытие счета действительно стало проще — меньше формальных барьеров. Для клиента с нестандартными операциями или непрозрачным происхождением средств ничего не изменилось: банк точно так же проведет усиленную проверку, просто теперь это решение принимает он сам, а не регулятор за него.
Меняет ли постановление список документов для открытия счета?
Нет, единый сокращенный перечень документов для всех банков постановление не устанавливает. Каждый банк определяет список самостоятельно с учетом внутреннего комплаенса. Базовый набор остался прежним: загранпаспорт, ИИН, казахстанский номер телефона. Но банк вправе запросить подтверждение законного пребывания, адрес проживания, источник средств и другие документы. Обзор банковской системы Казахстана и список банков второго уровня представлены на странице банковского сектора на FinMonitor.KZ.
Срок карт: что банки будут делать на практике
Отмена 12-месячного ограничения — самое заметное изменение, но его практический эффект зависит от банков. Постановление снимает потолок, но не предписывает банкам выдавать карты на более длительный срок. Срок действия платежной карточки и договора о ее выдаче определяется эмитентом самостоятельно с учетом требований законодательства.
До изменений некоторые банки ограничивали карту нерезидента 12 месяцами, другие — участники программы e-Residency — выдавали карты на более длительные сроки. Снимая ограничение, регулятор дает банкам свободу, но не обязывает их ею воспользоваться. Какой-то банк может сохранить годовой срок как внутреннее правило. Другой — перейти на трехлетний или пятилетний. Чтобы узнать актуальные условия, нужно запросить информацию у конкретного банка перед подачей заявки.
Будут ли банки автоматически выдавать карты на 3-5 лет?
Нет, автоматического перехода на длинные сроки не будет. Ограничение в 12 месяцев исчезло из правил регулятора, но банк как эмитент сохраняет право устанавливать любой срок. Некоторые банки уже выдавали карты на 3-5 лет и ранее. Другие могут сохранить годовой срок как внутренний стандарт. Решение остается за каждым банком индивидуально.
Сценарии: для кого изменения значимы, для кого — формальность
| Сценарий | До новых правил | С новыми правилами |
|---|---|---|
| Иностранец с понятным профилем: зарплата, переводы, подписки | Ежемесячная биометрия, опросник, карта на год | Стандартные процедуры. Биометрия при открытии. Срок карты — по решению банка |
| Иностранец с крупными или нетипичными операциями | Усиленные меры автоматически | Усиленные меры — если банк присвоит высокий риск. Результат тот же |
| Участник e-Residency | Дистанционно, но в ограниченном круге банков | Дистанционно, биометрия через Центр обмена данными Нацбанка. Круг банков прежний |
| Открытие счета по доверенности | Возможно, но с ограничениями | Возможно, но до операций клиент лично проходит биометрию |
e-Residency: что закреплено отдельно
Постановление №126 впервые отдельно прописывает порядок работы с электронными резидентами Казахстана. E-Residency — государственная программа, которая позволяет иностранцам дистанционно получить казахстанский ИИН и цифровую ID-карту. Программа не дает гражданства, вида на жительство или налогового резидентства. ИИН e-Residency отличается от обычного: он привязан к статусу, открывает доступ только к банкам-партнерам программы и не может использоваться в государственных сервисах Казахстана.
На середину сентября счета электронным резидентам открывают Freedom Bank и Bank RBK. Подключение Bereke Bank заявлено, но требует уточнения. Bank CenterCredit, который ранее участвовал в программе, приостановил сотрудничество. Крупные розничные банки вроде Kaspi по ИИН e-Residency счет не открывают. Биометрическая аутентификация при дистанционном открытии проводится через Центр обмена идентификационными данными Национального банка. Наличие e-Residency не гарантирует открытие счета: банк проводит собственную KYC/AML-проверку и принимает решение самостоятельно. Стоимость оформления статуса зависит от канала: от $120 при оформлении через банковского партнера до $499 при прямом оформлении через официальный сервис e-Residency.
Чем ИИН e-Residency отличается от ИИН, полученного в ЦОН?
ИИН, полученный в Центре обслуживания населения при личном визите, бессрочный и открывает доступ ко всем банковским продуктам и государственным сервисам Казахстана. ИИН e-Residency привязан к статусу электронного резидента, работает только с банками-партнерами программы и не может использоваться в государственных сервисах. Если статус не продлить, доступ к банковским сервисам приостанавливается.
Что осталось без изменений
Новые правила не отменили базовые требования к идентификации. При открытии счета или выпуске карты банк по-прежнему обязан: проверить документ, удостоверяющий личность; провести биометрическую аутентификацию; применить дополнительные меры проверки с учетом риск-ориентированного подхода. Банк также вправе запросить подтверждение источника средств, цель открытия счета и другие документы по внутренним процедурам.
ИИН остается обязательным: без индивидуального идентификационного номера ни один банк Казахстана не откроет счет нерезиденту. Получить ИИН можно двумя путями: лично в ЦОН — бесплатно, за один рабочий день; или дистанционно через программу e-Residency — платно. С 1 января 2026 года посольства и консульства Казахстана ИИН больше не выдают.
Нужно ли уведомлять налоговую об открытии счета в Казахстане?
Это зависит от страны, налоговым резидентом которой является человек. Гражданин России, признаваемый валютным резидентом РФ, обязан уведомить налоговую службу об открытии зарубежного счета в течение одного месяца со дня открытия. При наличии движения средств подается ежегодный отчет. Гражданам других стран Центральной Азии — Узбекистана, Кыргызстана, Таджикистана, Туркменистана — следует уточнять требования своего налогового законодательства. Гражданам Казахстана, открывающим счета в своей стране, такие уведомления не требуются.
Что подготовить перед обращением в банк
Несмотря на отмену формальных барьеров, практический пакет документов для нерезидента остался сопоставимым с прежним. Разница в том, что банк запрашивает его по внутренним правилам, а не по прямому указанию регулятора.
1
Загранпаспорт — действующий, со сроком не менее 6 месяцев. В паспорте должна быть отметка о пересечении границы Казахстана;
2
ИИН — полученный в ЦОН при личном визите или через e-Residency дистанционно. Без ИИН счет не откроют ни в одном банке;
3
Казахстанский номер телефона — SIM-карта местного оператора для мобильного банкинга и SMS-подтверждения;
4
Подтверждение законного пребывания — миграционная карточка, уведомление о прибытии, виза или ВНЖ (при наличии). Конкретный документ, который примет банк, нужно уточнять заранее;
5
Документы о доходах или источнике средств — справка о зарплате, выписка по счету, договор купли-продажи или налоговая декларация. Банк может запросить их, даже если опросник больше не обязателен.
Перед поездкой стоит направить запрос в поддержку выбранного банка: указать гражданство, наличие ВНЖ, ИИН и планируемый способ обращения. Условия для нерезидентов меняются без анонсов, и данные, актуальные месяц назад, могут уже не действовать.
Можно ли открыть счет в Казахстане полностью онлайн?
По обычному ИИН, полученному в ЦОН, — нет: большинство банков требуют личного присутствия. По e-Residency — да, но только в банках-партнерах программы (Freedom Bank, Bank RBK) и при условии прохождения дистанционной биометрической аутентификации через Центр обмена данными Национального банка. Ряд банков также развивает дистанционные сервисы для иностранных клиентов, но единых правил для всех не существует — условия нужно уточнять индивидуально.
Денежные переводы: что нового
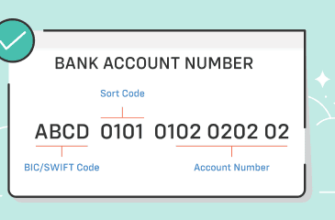
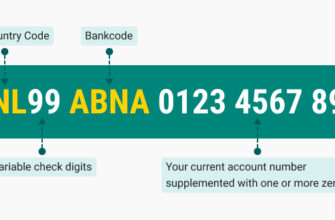
Постановление №126 не затрагивает валютный контроль и правила переводов. Банк по-прежнему выступает агентом валютного контроля: фиксирует назначение платежа и может запросить подтверждающие документы при превышении установленных порогов. Переводы из Казахстана и в Казахстан подчиняются валютному законодательству РК. Для международных переводов требуется знание реквизитов: подробнее о SWIFT и BIC-кодах — в справочном материале на FinMonitor.KZ. Общую картину доступных способов перевода средств можно найти в обзоре денежных переводов на FinMonitor.KZ. Для уточнения формата международных счетов полезно ознакомиться с пояснением об IBAN-формате.
Итог: что значат новые правила на практике
Для иностранцев с прозрачным профилем и понятным источником средств открытие счета в Казахстане действительно стало проще: убраны формальные барьеры, которые не добавляли ценности ни банку, ни клиенту. Опросник, ежемесячная биометрия и автоматический маркер высокого риска были инструментами формального соответствия, а не реального контроля. Их отмена возвращает банкам право оценивать клиента по сути, а не по паспорту.
Но для тех, кто воспринял новости как «теперь счет откроют всем без вопросов», разочарование наступит быстро. Ведь банк по-прежнему проводит идентификацию, биометрию и комплаенс-проверку. Банк по-прежнему может отказать без объяснения причин. Банк по-прежнему определяет срок карты, количество карт и перечень запрашиваемых документов. Меньше автоматических ограничений — не меньше контроля, а более адресный контроль, соответствующий фактическому уровню риска клиента.
Данные актуальны на сентябрь 2026 года. Материал носит информационно-публицистический характер. Мнение редакции может не совпадать с позицией автора материала.